Domain preparation.de kaufen?
Wir ziehen mit dem Projekt
preparation.de um.
Sind Sie am Kauf der Domain
preparation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain preparation.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Preparation, Practise, Performance, mit Audio-CD. Vorbereitung, Üben, Auftreten, mit Audio-CD, Fachbücher von Roger WebsterRoger Webster hat sich weltweit einen Namen als Dozent und Workshopleiter gemacht. Seine speziellen Fachgebiete sind Aufführungspsychologie und -physiologie. Webster geht in seiner fortlaufenden Forschungsarbeit auf dem Gebiet der Psychotherapie besonders auf die Bedürfnisse von Musikern ein. Er hält Vorlesungen und bietet Beratungen in verschiedenen Gebieten der Psychologie, speziell der kognitiven Interventionstherapie, an. Er arbeitet als Dozent am Royal Northern College of Music in Manchester, wo er Aufführungspraxis unterrichtet und Vorlesungen sowie Beratungen zum Thema Lampenfieber gibt. Roger Webster ist auch in der Welt der Brass Bands ein bekannter Name. Derzeit ist er erster Kornettist in der Black Dyke Band. Webster spielt ausschliesslich auf Besson-Instrumenten. Kritiker und Publikum preisen ihn gleichermassen als einen der besten Interpreten sowohl auf dem Kornett als auch auf der Trompete.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'X20'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: X20 Artikelnummer: 0014113-2 Produkttyp: Mobile Laptop-Powerbank Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Speicherkapazität: 153,6 Wh Maximale Ausgangsleistung: 288 W Anschlüsse: USB-A, USB-C und DC USB-C-Funktion: Power Delivery Mehrere Geräte gleichzeitig aufladbar: Ja Batteriemanagementsystem: Integriert Schutzfunktionen: Schutz vor Überladung, Kurzschluss und Überhitzung Abmessungen: 205 × 205 × 77 mm Gewicht: 2,3 kg Einsatzbereiche: Laptops, Smartphones, Tablets, Kameras, Outdoor-Anwendungen und Notstromversorgung118,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow 'iHomeManager'(0% MwSt §12 III UstG)Anbindung WR: RS485 Anzahl RS485 Ports: 2 Max. Teilnehmer: 7 (5 x WR, 1 x E-Charger, 1 x WP) Schnittstellen: 5 x DI (FRE + RSD), 2 x DO, 4 x AI Kommunikation: Ethernet, WLAN Netzanschluss: 230V, 50Hz Montage: auf Hutschiene oder Wand Abmessungen: 108 (6 TE) x 97 x 65 mm (B x H x T)192,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
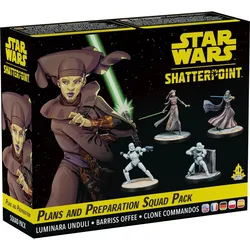
Atomic Mass Games Star Wars: Shatterpoint - Plans and Preparation Squad Pack (Planung und Vorbereitung) (Deutsch, Multilingual, 2 Spieler)Eine weise Beschützerin und ihre Schülerin betreten die galaktische Bühne. Jedi-Meisterin Luminara Unduli ist bekannt für ihre Geduld, Disziplin und die Fähigkeit, selbst unter Druck stets Ruhe zu bewahren. Das macht sie zu einer hervorragenden Lichtschwertkämpferin. Der Squad-Pack „Planung und Vorbereitung“ enthält vier hochdetaillierte, unbemalte Miniaturen, drei Befehlskarten, drei Kampfstilkarten und drei Wertekarten für Einheiten zum Erstellen eines Einsatzteams mit der Jedi-Meisterin Luminara Unduli, ihrer Schülerin Barriss Offee und zwei Elite-Klon-Kommandos für das Skirmish-Miniaturenspiel Star Wars™: Shatterpoint. Luminara Unduli ist eine Meisterin der Soresu-Kampfform und hat all ihr Wissen an ihre Padawan, die Mirialanerin Barriss Offee, weitergegeben. Gemeinsam mit Elite-Klon-Kommandos der Republik reisen Meisterin und Schülerin durch die Galaxis und kämpfen gegen jede Bedrohung für Frieden und Demokratie ... Zum Spielen wird ein Grundspiel von Star Wars: Shatterpoint benötigt. Achtung! Nicht für Kinder unter 36 Monaten geeignet.46,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Preparation, Practise, Performance, mit Audio-CD. Vorbereitung, Üben, Auftreten, mit Audio-CD, Fachbücher von Roger WebsterRoger Webster hat sich weltweit einen Namen als Dozent und Workshopleiter gemacht. Seine speziellen Fachgebiete sind Aufführungspsychologie und -physiologie. Webster geht in seiner fortlaufenden Forschungsarbeit auf dem Gebiet der Psychotherapie besonders auf die Bedürfnisse von Musikern ein. Er hält Vorlesungen und bietet Beratungen in verschiedenen Gebieten der Psychologie, speziell der kognitiven Interventionstherapie, an. Er arbeitet als Dozent am Royal Northern College of Music in Manchester, wo er Aufführungspraxis unterrichtet und Vorlesungen sowie Beratungen zum Thema Lampenfieber gibt. Roger Webster ist auch in der Welt der Brass Bands ein bekannter Name. Derzeit ist er erster Kornettist in der Black Dyke Band. Webster spielt ausschliesslich auf Besson-Instrumenten. Kritiker und Publikum preisen ihn gleichermassen als einen der besten Interpreten sowohl auf dem Kornett als auch auf der Trompete.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Ustg
-
Bluetti 'X20'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: X20 Artikelnummer: 0014113-2 Produkttyp: Mobile Laptop-Powerbank Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Speicherkapazität: 153,6 Wh Maximale Ausgangsleistung: 288 W Anschlüsse: USB-A, USB-C und DC USB-C-Funktion: Power Delivery Mehrere Geräte gleichzeitig aufladbar: Ja Batteriemanagementsystem: Integriert Schutzfunktionen: Schutz vor Überladung, Kurzschluss und Überhitzung Abmessungen: 205 × 205 × 77 mm Gewicht: 2,3 kg Einsatzbereiche: Laptops, Smartphones, Tablets, Kameras, Outdoor-Anwendungen und Notstromversorgung118,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow 'iHomeManager'(0% MwSt §12 III UstG)Anbindung WR: RS485 Anzahl RS485 Ports: 2 Max. Teilnehmer: 7 (5 x WR, 1 x E-Charger, 1 x WP) Schnittstellen: 5 x DI (FRE + RSD), 2 x DO, 4 x AI Kommunikation: Ethernet, WLAN Netzanschluss: 230V, 50Hz Montage: auf Hutschiene oder Wand Abmessungen: 108 (6 TE) x 97 x 65 mm (B x H x T)192,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GoodWe 'BAT112'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 110 kWh Anzahl der Batteriemodule: 11 mit jeweils 10,24 kWh Nennspannung: 563,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Produkt-Garantie: 5 Jahre Performance-Garantie: 10 Jahre Betriebstemperaturbereich: -20°C bis +55 °C24205,00 €*Versand: 449,90 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.